De tien duurste fouten bij het kopen van een huis in Spanje
De meeste Belgen die spijt krijgen van hun Spaanse woning hebben geen slechte woning gekocht. Ze hebben een goede woning gekocht met een verkeerde voorbereiding. Hieronder staan de tien fouten die we het vaakst zien, telkens met wat ze concreet kosten. Geen enkele ervan is ingewikkeld om te vermijden, maar je moet ze wel op voorhand kennen.
Fout 1: geen eigen advocaat
Dit is de duurste van allemaal, en ook de makkelijkste om te maken. De promotor stelt zijn juridische dienst voor, de verkopende makelaar kent iemand, en het klinkt handig. Alleen werkt die persoon niet voor jou.
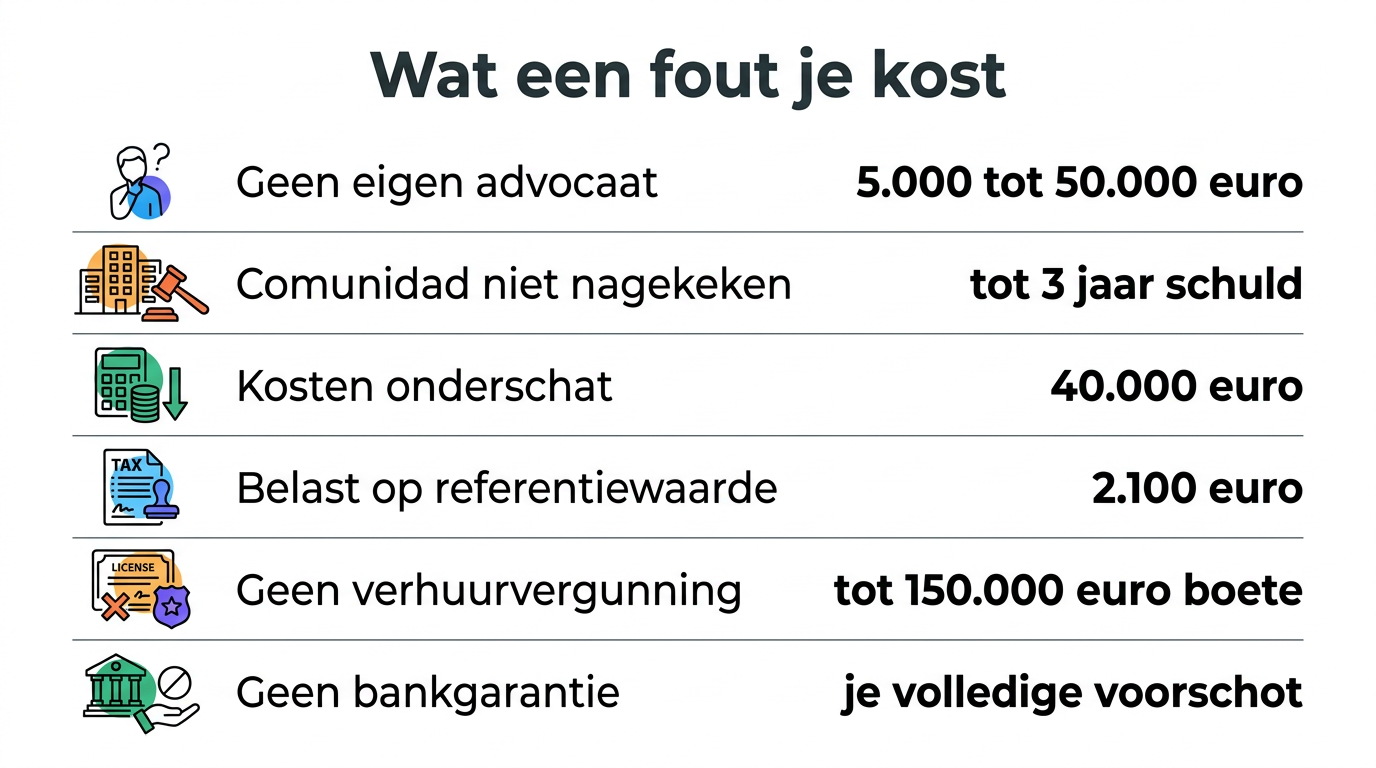
Een onafhankelijke Spaanse advocaat kost ongeveer één procent van de koopprijs plus btw. Op een woning van 400.000 euro is dat zo’n 4.800 euro. Dat is het goedkoopste bedrag in je hele dossier, want het is precies die persoon die de negen andere fouten hieronder voor je opvangt.
Fout 2: rekenen met de koopprijs terwijl de fiscus met iets anders rekent
Sinds 2022 berekent Spanje de overdrachtsbelasting niet op wat je betaalt, maar op de valor de referencia, een waarde die het kadaster zelf berekent op basis van markttransacties. Ligt jouw koopprijs lager dan die referentiewaarde, dan wordt je toch belast op de hoogste van de twee.
Koop je een woning voor 200.000 euro terwijl de referentiewaarde 230.000 euro bedraagt, dan betaal je zeven procent op 230.000 en niet op 200.000. Dat is 2.100 euro die je niet had ingecalculeerd. Vraag de referentiewaarde dus op voor je een bod doet, niet erna.
Fout 3: de boeken van de comunidad niet inkijken
In Spanje volgen de schulden van een appartement het appartement en niet de vorige eigenaar. Koop je van iemand die zijn bijdragen niet betaalde, dan erf je die achterstand mee, voor het lopende jaar en de drie jaren daarvoor.
Nog vervelender zijn de geplande werken. Een complex dat volgend jaar zijn gevel of zijn zwembad renoveert, verdeelt die factuur over alle eigenaars via een derrama, een buitengewone bijdrage. Die kan makkelijk vijf- tot vijftienduizend euro per appartement bedragen. Dat staat niet in de advertentie, wel in de notulen van de laatste algemene vergadering.
Fout 4: de tien tot dertien procent bijkomende kosten vergeten
Overdrachtsbelasting, notaris, eigendomsregister, advocaat, gestoría en NIE. Samen loopt dat in Andalusië op tot ongeveer tien tot dertien procent bovenop de prijs. Op een woning van 400.000 euro spreken we over 36.000 tot 40.000 euro.
Wie zijn volledige spaarpot in de aankoopprijs stopt, staat een maand voor de akte plots dertigduizend euro tekort. Reken die kosten dus vanaf het begin in je budget, niet als een verrassing achteraf.
Fout 5: de zone alleen in juli gezien hebben
In augustus is elke kustplaats aan de Costa del Sol aangenaam. De vraag is hoe diezelfde straat aanvoelt in februari, wanneer de helft van de terrassen dicht is en je buren in Antwerpen zitten.
Sommige zones draaien het hele jaar door, andere vallen in november stil en komen pas in maart weer tot leven. Beide kunnen prima keuzes zijn, zolang je weet welke van de twee je koopt. Ga dus minstens één keer buiten het seizoen kijken, op een gewone doordeweekse dag.
Fout 6: rekenen op verhuurinkomsten die je niet mag innen
Toeristisch verhuren in Andalusië vraagt een registratie als vivienda con fines turísticos bij het regionale toerismeregister. Verhuur je zonder, dan gaat het over een inbreuk die in de zwaarste gevallen tot 150.000 euro boete kan oplopen. Spanje voerde in juli 2025 daarnaast een nationaal registratienummer in, maar het Hooggerechtshof vernietigde dat register in mei 2026 omdat de staat daarmee de bevoegdheid van de regio’s overschreed. De Andalusische registratie blijft dus wel gewoon verplicht.
En dan is er nog de comunidad. Sinds de hervorming van de Spaanse appartementswet kan een complex toeristische verhuur verbieden met een meerderheid van drie vijfden van de eigenaars en van de aandelen. Steeds meer complexen doen dat ook. Financier je je aankoop deels op verwachte huurinkomsten, lees dan de statuten voor je tekent en niet nadat je de sleutels hebt.
Fout 7: bij nieuwbouw betalen zonder bankgarantie
Bij een aankoop op plan betaal je in schijven terwijl er nog niets staat. De Spaanse wet verplicht de promotor om die bedragen op een aparte rekening te zetten en te dekken met een bankgarantie of een verzekering.
Wordt het project niet afgewerkt en heb je geen garantie, dan sta je achteraan in de rij van de schuldeisers. Controleer dus bij elke schijf dat je het garantiecertificaat effectief in handen krijgt. Geen certificaat betekent geen betaling.
Fout 8: kopen van een niet-resident zonder de drie procent in te houden
Verkoopt iemand die fiscaal niet in Spanje woont, dan is de koper wettelijk verplicht om drie procent van de koopprijs in te houden en binnen de maand door te storten aan de Spaanse fiscus via het formulier 211. Op 400.000 euro is dat 12.000 euro.
Betaal je de volledige prijs uit aan de verkoper, dan blijft die verplichting bij jou liggen, met boetes en interesten bovenop. In dezelfde situatie kan de gemeente je bovendien aanspreken voor de plusvalía municipal, de meerwaardebelasting die normaal de verkoper betaalt. Twee redenen om dat bedrag gewoon in te houden aan de notaristafel.
Fout 9: uitgaan van een Belgische hypotheekreflex
Spaanse banken lenen aan niet-residenten doorgaans zestig tot zeventig procent van de laagste waarde tussen de aankoopprijs en de schatting van de bank. Reken dus op minstens dertig procent eigen inbreng, en dat bovenop de aankoopkosten uit fout vier.
Op een woning van 400.000 euro betekent dat ruwweg 120.000 euro eigen middelen voor de woning plus 40.000 euro kosten. Wie met een Belgische verhouding rekent, komt tienduizenden euro’s tekort op het moment dat het er echt toe doet.
Fout 10: de vergunningen en de opgemeten oppervlakte niet controleren
Een veranda die er altijd al stond, een derde slaapkamer die ooit een terras was, een casita in de tuin. In Andalusië zijn heel wat uitbreidingen ooit gebouwd zonder vergunning. Zolang niemand kijkt merk je daar niets van, tot je zelf wil verkopen of verbouwen.
Laat je advocaat de nota simple naast het kadaster leggen en beide naast wat je met eigen ogen ziet. Wijkt de oppervlakte af, dan koop je vierkante meters die juridisch niet bestaan, en die betaal je wel mee.
De rekening in één oogopslag
| Fout | Wat het je kost |
|---|---|
| Geen eigen advocaat | 5.000 tot 50.000 € aan niet-opgemerkte problemen |
| Belast op de referentiewaarde | 2.100 € extra op een woning van 200.000 € |
| Comunidad niet nagekeken | Tot 4 jaar achterstand plus een derrama van 5.000 tot 15.000 € |
| Bijkomende kosten vergeten | 36.000 tot 40.000 € op een woning van 400.000 € |
| Enkel in het hoogseizoen gekeken | Geen factuur, wel de kans dat je binnen twee jaar weer verkoopt |
| Geen verhuurvergunning | Je volledige verhuurrendement, plus een mogelijke boete |
| Geen bankgarantie bij nieuwbouw | Je volledige voorschot |
| De 3% niet ingehouden | 12.000 € plus boetes en interesten |
| Verkeerde hypotheekverwachting | 30 tot 40% van de prijs die je zelf moet ophoesten |
| Vergunningen niet gecheckt | Vierkante meters die je betaalt maar niet kan verkopen |
Wat je advocaat moet afvinken voor je tekent
Print deze lijst af en leg ze naast je dossier. Als je advocaat op alles een duidelijk antwoord heeft, zit je goed.
| Document | Waar je op let |
|---|---|
| Nota simple | Eigenaar, hypotheken, beslagen, erfdienstbaarheden |
| Kadastrale gegevens | Oppervlakte en grenzen, vergeleken met de werkelijkheid |
| Bouw- en bewoningsvergunning | Zeker bij nieuwbouw en bij elke uitbreiding |
| Laatste afrekening comunidad | Openstaande bijdragen en de maandelijkse kost |
| Notulen laatste algemene vergadering | Geplande werken, derrama’s, regels rond verhuur |
| Valor de referencia | De basis waarop je belasting berekend wordt |
| IBI-aanslag van vorig jaar | Bewijs dat de gemeentebelasting betaald is |
| Energieprestatiecertificaat | Verplicht bij verkoop |
| Fiscale status van de verkoper | Bepaalt of je 3% moet inhouden |
| Bankgarantie bij aankoop op plan | Per betaalde schijf, zonder uitzondering |
Veelgestelde vragen
Kan ik de advocaat van de makelaar gebruiken?
Beter niet. Ook wanneer die persoon volledig correct werkt, zit er een belangenverstrengeling in. Een eigen advocaat kost ongeveer één procent en werkt enkel voor jou. Wij geven je graag enkele namen zonder dat wij daar iets bij winnen.
Moet ik zelf naar Spanje komen om te tekenen?
Niet noodzakelijk. Je kan een volmacht geven aan je advocaat, opgemaakt bij een Belgische notaris met apostille, of bij het Spaanse consulaat. Veel Belgen doen dat, zeker bij nieuwbouw waar de opleveringsdatum verschuift.
Hoe lang duurt zo’n juridische controle?
Doorgaans twee tot drie weken vanaf het reservatiecontract. Precies daarvoor dient dat contract: de woning gaat van de markt terwijl jouw advocaat het huiswerk doet.
Wat als er tijdens de controle iets fout blijkt?
Dan onderhandel je opnieuw of je stapt eruit. Een goed opgesteld reservatiecontract voorziet dat je aanbetaling terugkomt wanneer er een juridisch probleem met de eigendomstitel opduikt. Ook dat is een reden om die tekst niet blind te ondertekenen.
Liever met iemand die dit dagelijks doet?
Wij begeleiden Belgische kopers in Estepona, Manilva, Casares en op de New Golden Mile, en we werken samen met onafhankelijke advocaten die enkel voor jou werken. Vertel ons wat je zoekt, dan lopen we het traject samen door.
Meer weten over een specifieke plaats? Lees ook een huis kopen in Estepona of hoe het koopproces in Spanje verloopt.